
Spis treści
Ile odszkodowania za zalanie sufitu?
Wysokość rekompensaty za zalany sufit nigdy nie jest z góry ustalona, ponieważ każda sytuacja wymaga indywidualnej wyceny. Ostateczna kwota zależy od:
- rozmiaru szkód,
- aktualnych cen materiałów wykończeniowych,
- stawek stosowanych przez lokalnych fachowców.
W przypadku niewielkich usterek, takich jak choćby odświeżenie powierzchni farbą, ubezpieczyciele wypłacają zazwyczaj od 700 do 1000 złotych. Jeżeli jednak woda poczyniła głębsze spustoszenia, naruszając tynki czy instalacje elektryczne, odszkodowanie może wzrosnąć do kilku tysięcy złotych. Pamiętaj, że kluczowe znaczenie ma zakres ochrony zagwarantowany w Twojej polisie, który wyznacza górny limit odpowiedzialności firmy.
Przygotowując kosztorys naprawy, warto zadbać, aby rzetelnie odzwierciedlał on realne wydatki potrzebne do przywrócenia mieszkania do stanu sprzed awarii. Dobrze sporządzone zestawienie powinno bazować na aktualnych cenach rynkowych, co znacznie ułatwi uzyskanie sprawiedliwego zwrotu kosztów remontu.
Jakie są przykładowe kwoty odszkodowań za zalanie sufitu?
| Skala uszkodzeń | Przykładowa kwota odszkodowania |
|---|---|
| Niewielkie uszkodzenia (np. odmalowanie ściany) | około 700 zł |
| Zalanie sufitu w większych pomieszczeniach | około 1000 zł |
| Uszkodzone sufity w całym mieszkaniu/domu | kilka tysięcy złotych |
Wysokość odszkodowania za zalane mieszkanie potrafi być bardzo różna, ponieważ rzadko ogranicza się jedynie do samego malowania sufitu. Jeśli woda zniszczyła również sprzęt AGD lub RTV, kwoty wypłat przeskakują z kilku tysięcy złotych nawet do pułapu 46 tysięcy. Ostateczna suma zależy przede wszystkim od:
- skali wymaganych prac remontowych,
- limitów ustalonych w polisie.
Przy wyliczaniu wsparcia finansowego ubezpieczyciel bierze pod uwagę szczegółowy kosztorys, sumujący wydatki na materiały budowlane oraz profesjonalną robociznę. Należy jednak mieć na uwadze, że firmy ubezpieczeniowe dość często korygują finalną kwotę, biorąc pod uwagę bieżące zużycie techniczne zniszczonych elementów wykończeniowych.
Od czego zależy wysokość odszkodowania za zalanie sufitu?
| Czynnik | Opis wpływu |
|---|---|
| Zakres szkód | Bezpośrednio wpływa na rozmiar poniesionych strat |
| Koszty naprawy | Podstawa do wyliczenia wartości odszkodowania |
| Warunki polisy ubezpieczeniowej | Określają zasady i limity wypłat |
| Rozmiar poniesionych strat | Ubezpieczyciele nie ustalają stałej kwoty |
| Wycena rzeczoznawcy | Kluczowe znaczenie dla wysokości przyznanego odszkodowania |
| Szczegółowy kosztorys | Kluczowy element w procesie uzyskania adekwatnego odszkodowania |
Wysokość odszkodowania jest ściśle powiązana z rozmiarem zniszczeń, obejmujących zarówno metraż, jak i stopień uszkodzenia stropów oraz ścian. Przy ustalaniu kwoty naprawy bierze się pod uwagę:
- bieżące ceny materiałów budowlanych,
- lokalne stawki za usługi remontowe,
- kondycję wyposażenia, wliczając w to sprzęt RTV i AGD.
Ostateczna suma świadczenia zależy w dużej mierze od zapisów w polisie, zwłaszcza od summy gwarancyjnej oraz wyłączeń odpowiedzialności zawartych w Ogólnych Warunkach Ubezpieczenia. Nie bez znaczenia pozostaje źródło awarii, gdyż to ono determinuje, kto ponosi odpowiedzialność za jej usunięcie, czy jest to sąsiad z własnym OC, czy może zarządca budynku.
Kompletowanie dokumentacji – zdjęć, protokołów czy rachunków za materiały – bezpośrednio wpływa na wycenę. Warto krytycznie podejść do kosztorysu przygotowanego przez firmę ubezpieczeniową, gdyż nierzadko zdarza się, że propozycje wypłat są zbyt niskie. W takich sytuacjach pomoc niezależnego rzeczoznawcy bywa nieoceniona w skutecznym dochodzeniu sprawiedliwych roszczeń.
Jak przygotować rzetelny kosztorys szkód po zalaniu sufitu?
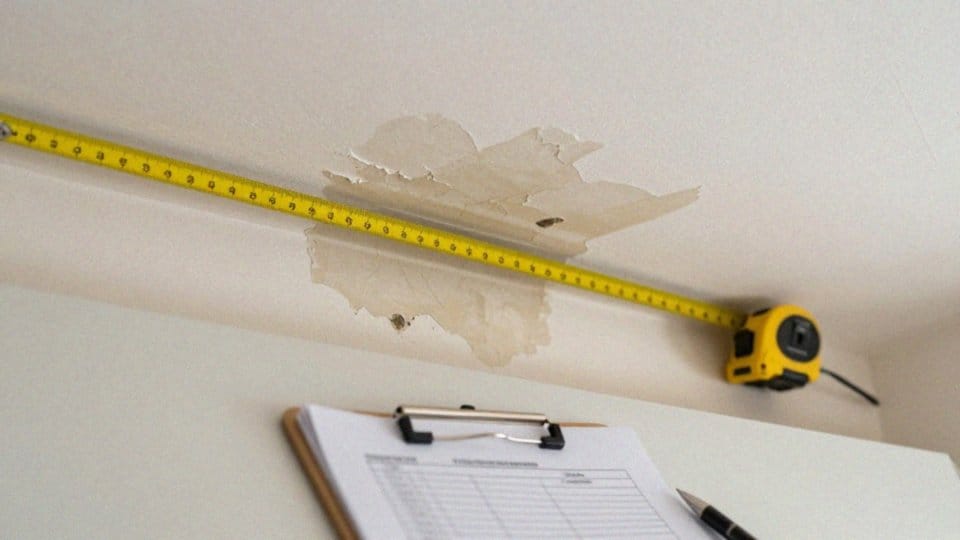
Solidnie przygotowany kosztorys napraw powinien uwzględniać absolutnie wszystkie niezbędne prace remontowe, począwszy od:
- usuwania starych tynków i szpachlowania,
- malowania,
- wymiany zniszczonej izolacji.
Tworząc taki dokument, trzeba koniecznie zestawić aktualne ceny materiałów budowlanych oraz stawki robocizny obowiązujące na rynku. Kluczowym elementem wyceny są również usługi specjalistyczne, takie jak:
- profesjonalne osuszanie budynków,
- dezynfekcja,
- usuwanie skutków zalania.
Jeśli ucierpiało wyposażenie domu, pamiętaj o załączeniu faktur za sprzęt RTV i AGD. Alternatywnie możesz posłużyć się rzetelną wyceną wartości rynkowej tych przedmiotów. Całość wniosku warto oprzeć na szczegółowym protokole szkody, uzupełnionym o dokładną dokumentację fotograficzną, która najlepiej zobrazuje skalę zniszczeń.
Aby zwiększyć szanse na uzyskanie sprawiedliwego odszkodowania, dobrze jest skorzystać z pomocy doświadczonego rzeczoznawcy lub zaufanego wykonawcy z odpowiednimi referencjami. Profesjonalne podejście do przygotowania kosztorysu to nie tylko solidna podstawa do rozmów z ubezpieczycielem, ale przede wszystkim sposób na sprawne przejście przez proces likwidacji szkody. Dzięki kompletnej dokumentacji minimalizujesz ryzyko zaniżonej wypłaty i znacznie przyspieszasz cały tok postępowania.
Czy rzeczoznawca zwiększy kwotę odszkodowania za zalanie sufitu?
Jeśli liczysz na wypłatę pełnej kwoty odszkodowania, profesjonalna wycena sporządzona przez niezależnego rzeczoznawcę to absolutny fundament. Taki ekspert nie tylko przeprowadza wnikliwe oględziny miejsca zdarzenia, ale również przygotowuje rzetelny protokół wraz z precyzyjnym kosztorysem napraw. Uwzględnia przy tym realne, rynkowe stawki za materiały oraz robociznę, co jest kluczowe w starciu z ubezpieczycielami, którzy często próbują ograniczać koszty.
Dysponując profesjonalną dokumentacją, masz znacznie większe szanse na skuteczne odwołanie od decyzji przyznającej zbyt niskie świadczenie. Warto pamiętać, że opinia wystawiona przez ubezpieczyciela nie musi być ostateczna. Jeśli dostrzeżesz istotne rozbieżności między wyceną firmy a opinią niezależnego fachowca, zyskujesz mocny argument w negocjacjach.
Wsparcie rzeczoznawcy przydaje się zresztą nie tylko w sporach z ubezpieczalniami. Jego wiedza jest nieoceniona przy:
- dochodzeniu roszczeń wobec spółdzielni,
- formułowaniu żądań z polisy OC sąsiada.
Dzięki szczegółowej analizie strat łatwiej ustalić zakres odpowiedzialności zarządcy nieruchomości, co jest szczególnie ważne w sytuacjach, gdy źródłem problemu, na przykład zalania, są wady techniczne budynku. Inwestycja w niezależną ekspertyzę to nie tylko solidna podstawa prawna dla Twoich roszczeń, ale przede wszystkim sposób na uniknięcie akceptacji decyzji, które są dla Ciebie po prostu krzywdzące.
Jak zgłosić szkodę po zalaniu sufitu?
W razie zalania mieszkania priorytetem jest bezpieczeństwo. W pierwszej kolejności:
- odetnij dopływ prądu w zagrożonej strefie, by uniknąć krótkiego spięcia,
- spróbuj opanować źródło wycieku.
Gdy sytuacja będzie już pod kontrolą, przystąp do skrupulatnego dokumentowania zniszczeń. Przygotuj protokół, w którym zaznaczysz datę, czas zdarzenia oraz jego przyczyny, na przykład:
- awarię pralki,
- wadliwą rurę.
Zadbaj o warstwę wizualną, wykonując zdjęcia uszkodzonych sufitów, sprzętów oraz elementów wyposażenia. Pamiętaj, że zgłoszenie szkody ubezpieczycielowi musi nastąpić w terminie określonym w twojej polisie. Wypełniając formularz, opisz dokładnie, co się stało i załącz wcześniej zebrane dowody, w tym faktury za zniszczone przedmioty.
Jeśli za wyciek odpowiada administracja budynku, skontaktuj się ze spółdzielnią i wspólnie przygotujcie pismo wyjaśniające okoliczności awarii. Podczas usuwania skutków zdarzenia zbieraj rachunki za każdą usługę:
- wypompowywanie wody,
- osuszanie ścian,
- dezynfekcję pomieszczeń.
Wszystkie wysyłane dokumenty oraz korespondencję z ubezpieczycielem zachowaj dla własnego bezpieczeństwa. Jeśli zależy Ci na szybszej wypłacie odszkodowania, warto wnioskować o wizytę rzeczoznawcy, który wiarygodnie oszacuje poniesione straty. Zanim jednak zabierzesz się za remont, koniecznie uzyskaj zgodę ubezpieczyciela na naprawy; pozwoli to uniknąć późniejszych sporów przy rozliczaniu kosztów.
Kiedy ubezpieczyciel wypłaci odszkodowanie i jak się odwołać?
Standardowo ubezpieczyciel dysponuje trzydziestoma dniami na wypłatę odszkodowania lub wystosowanie decyzji odmownej, licząc od daty zgłoszenia konkretnego zdarzenia. Mimo to wstępne informacje o wysokości świadczenia często trafiają do poszkodowanego już po tygodniu. Sama wypłata środków jest jednak uzależniona od wizyty rzeczoznawcy oraz skompletowania wymaganej dokumentacji.
Gdy uznasz, że przelana kwota jest nieadekwatna do poniesionych strat, masz pełne prawo wnieść odwołanie. Taki wniosek warto wzbogacić o:
- własny kosztorys,
- protokół szkody,
- zdjęcia,
- ewentualne stanowisko niezależnego eksperta.
Co ważne, podjęcie próby negocjacji nie blokuje dostępu do już wypłaconych wcześniej pieniędzy, a rzetelna analiza dokumentacji często kończy się dopłatą. Jeśli firma ubezpieczeniowa nadal wykazuje się nieustępliwością, z pomocą przychodzi Rzecznik Finansowy lub droga sądowa. Kluczem do sukcesu jest tutaj dyscyplina w pilnowaniu terminów zawartych w polisie oraz uważne śledzenie każdego etapu likwidacji. Pamiętaj, że najsilniejszą kartą przetargową są zawsze faktury i profesjonalne opinie specjalistów, które czynią roszczenia trudnymi do podważenia.